※本記事にはプロモーション(アフィリエイト広告)が含まれています。
不動産投資で「本格的に家賃収入を増やしたい」と考えたときに候補にあがるのが、一棟アパート投資です。建物と土地をまるごと所有するため、区分マンションに比べて収入の規模が大きく、自分の裁量で経営できるのが魅力です。
一方で、「アパート経営は失敗しやすい」という話もよく耳にします。私はマンション管理を経て、現在は外壁塗装や防水工事など建物の修繕に携わっています。この記事では、一棟アパート投資のメリット・リスク、利回りの考え方、そして見落とされがちな修繕費について解説します。
一棟アパート投資とは
一棟アパート投資は、複数の部屋がある賃貸アパートを建物ごと購入(または新築)し、各部屋の家賃収入を得る投資方法です。土地も所有するため、建物が古くなっても土地の価値が残るのが特徴です。
一棟アパート投資のメリット
- 空室リスクを分散できる:1部屋が空いても、ほかの部屋の家賃収入がある
- 収入の規模が大きい:区分マンション1戸に比べて、家賃収入の総額が大きい
- 土地が資産として残る:建物が古くなっても、土地の価値は残りやすい
- 経営の自由度が高い:修繕の時期や内容、家賃設定、リフォームを自分で決められる
- 建て替えや売却などの選択肢がある:将来、建て替えや土地としての売却も検討できる
一棟アパート投資のリスク
- 購入金額が大きい:多くの場合、金融機関からの融資が必要になる
- 修繕費の負担が大きい:外壁・屋根・共用部など、建物全体の修繕をオーナーが負担する
- 立地を間違えると空室が続く:需要のない地域では、複数の部屋が空室になるリスクがある
- 金利上昇の影響を受ける:借入額が大きい分、金利が上がると返済負担が増える
- 経営の手間がかかる:管理会社に任せる場合も、判断はオーナーが行う
利回りの目安と考え方
一棟アパートの利回りは、エリア・築年数・構造によって大きく変わります。一般的に、都心の新しい物件ほど利回りは低く、地方や築古の物件ほど利回りは高くなる傾向があります。
大切なのは、表面利回りだけで判断しないことです。管理委託料、固定資産税、火災保険料、修繕費、空室による家賃の減少などを差し引いた実質利回りで考えましょう。さらに、融資を使う場合はローン返済後にいくら手元に残るか(キャッシュフロー)を確認することが重要です。
✅ ポイント
「利回りが高い物件」には理由があることが多いです。築年数が古く修繕費がかさむ、空室が多い、立地の需要が弱いなど、高利回りの背景を必ず確認しましょう。
構造による違いと法定耐用年数
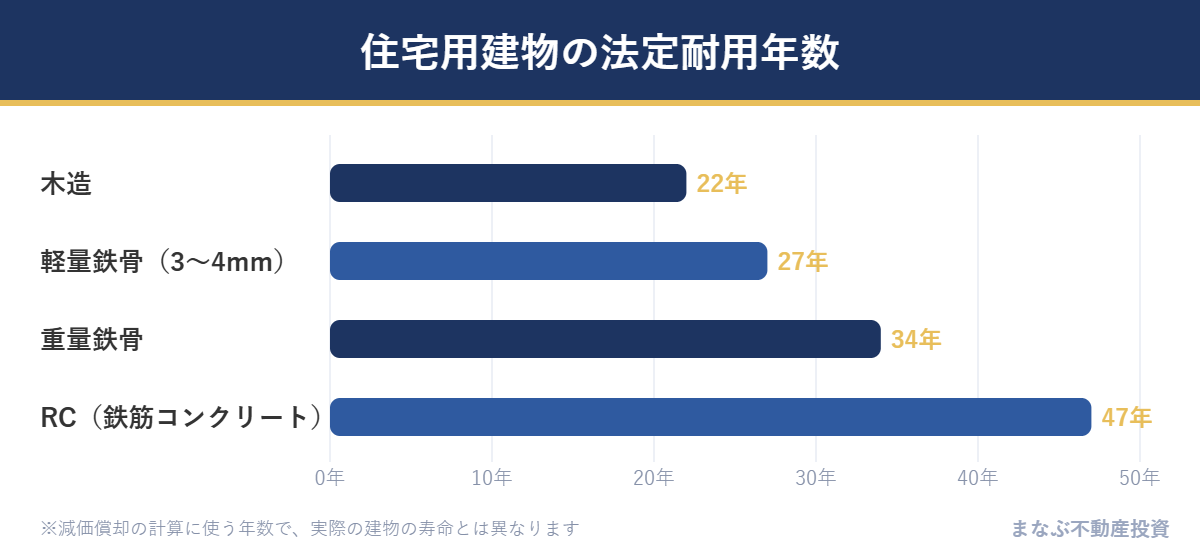
アパートの構造は、木造・軽量鉄骨・重量鉄骨・RC(鉄筋コンクリート)などがあります。税法上の法定耐用年数は構造ごとに決まっており、減価償却の期間や、金融機関の融資期間の判断にも影響します。
ただし、法定耐用年数は税務上の数字であり、実際の建物の寿命は、メンテナンス次第で大きく変わります。現場で見ていても、定期的に外壁や屋根の手入れをしてきた木造アパートは、築年数のわりにしっかりしていることがよくあります。
見落とされがちな「修繕費」
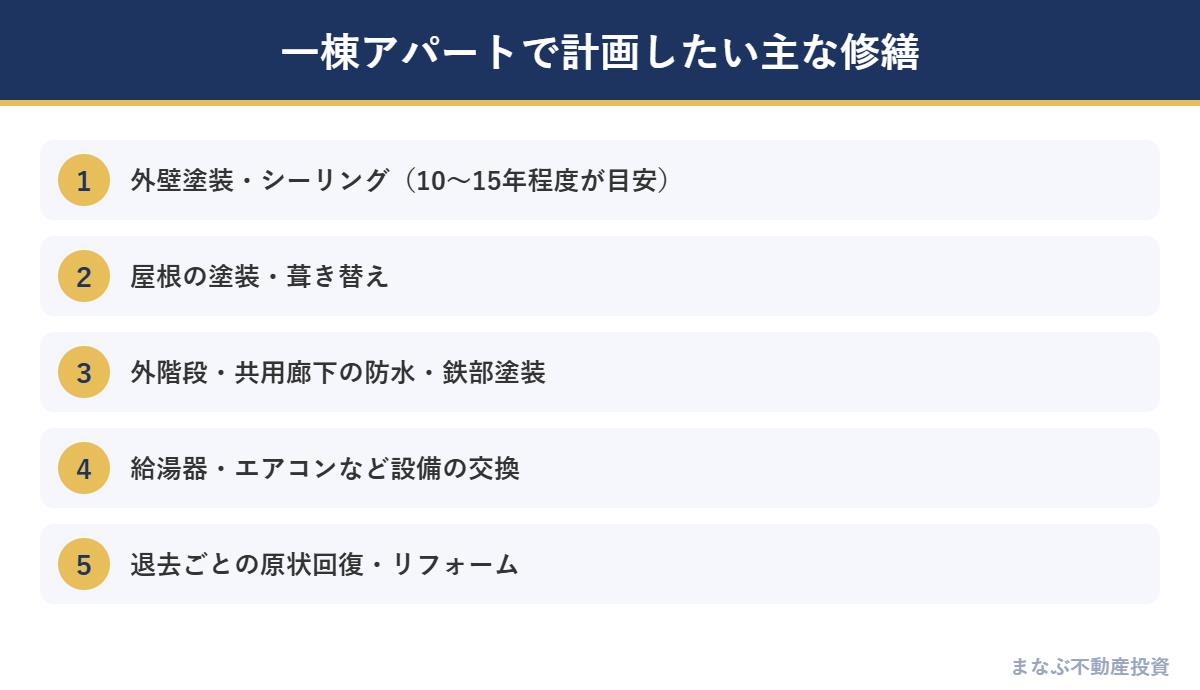
一棟アパートでは、建物全体の修繕がオーナーの責任です。購入時の収支シミュレーションに修繕費が十分に入っていないと、数年後に大きな出費が重なり、キャッシュフローが赤字になることもあります。
修繕の現場から見て特に大切なのは、次の3つです。
- 購入前に修繕履歴を確認する:前のオーナーがいつ外壁塗装や屋根の工事をしたかで、近い将来の出費が変わる
- 家賃収入の一部を修繕用に積み立てる:マンションの修繕積立金のように、自分で計画的に備える
- 劣化が軽いうちに手を入れる:雨漏りや下地の腐食まで進むと、修繕費が大きく膨らむ
大きな修繕が重なり、手元の資金だけでは足りない場合は、所有している不動産を担保にした「不動産担保ローン」を検討する方法もあります。ただし、返済できなくなると担保の不動産を失うリスクがあるため、修繕費の見積もりを取ったうえで、家賃収入で無理なく返済できる金額にとどめることが前提です。
PR
修繕資金の相談先:不動産担保ローンの無料審査
ジェイ・エフ・シー(JFC)
所有する不動産を担保にした融資の無料審査を受け付けています。まとまった修繕資金を検討している方向け。

※不動産担保ローンの申し込みが対象です。融資希望額300万円以下、沖縄県の不動産は対象外です。
つばさコーポレーション
一戸建て・マンション・土地・収益物件など、さまざまな不動産を担保にした融資に対応しています。
▶ 不動産担保ローン・担保融資のご相談ならつばさコーポレーション

※不動産担保ローンの申し込みが対象です。50万円未満のお申し込みは対象外です。
※2026年11月時点の情報です。金利・融資条件・審査基準は各社の公式サイトで必ずご確認ください。借り入れは返済計画を立てたうえで、無理のない範囲で検討しましょう。
アパート経営で失敗しやすいパターン
- 利回りの高さだけで、需要の弱い地域の物件を買ってしまう
- 修繕費を見込まず、数年後に大きな出費が重なる
- 家賃保証(サブリース)の条件をよく確認せず、後から家賃を減額される
- 借入の返済期間が短く、毎月のキャッシュフローが少ない
- 管理会社に任せきりで、空室や建物の劣化に気づかない
逆に言えば、立地の需要、修繕計画、融資条件の3つをきちんと確認すれば、失敗のリスクは大きく減らせます。
一棟アパート投資を始めるには
一棟アパートは購入金額が大きいため、融資の可否や条件が投資の成否を左右します。まずは自分の年収や自己資金でどれくらいの融資が受けられそうか、不動産投資会社に相談しながら確認するのが近道です。
PR
アパート経営・マンション経営の相談に「Oh!Ya(オーヤ)」
複数の不動産投資会社との面談をまとめて予約できます。融資の可能性や物件の選び方、修繕計画まで相談してみましょう。

※対象は25歳以上の方。面談には1時間半〜2時間ほど時間を確保しておきましょう。
購入前に確認したい書類と情報
一棟アパートは購入金額が大きいため、物件の情報をできるだけ多く集めてから判断することが大切です。特に次の書類や情報は、売主側の不動産会社に依頼して確認しましょう。
| 書類・情報 | わかること |
|---|---|
| レントロール(賃貸借条件一覧) | 各部屋の家賃・入居時期・空室の状況 |
| 修繕履歴 | 外壁塗装・屋根・防水・設備交換をいつ行ったか |
| 固定資産税の納税通知書 | 毎年の税金の負担額 |
| 管理委託契約書 | 管理会社への委託内容と費用 |
| 建物の図面・検査済証 | 建物の構造や、建築時に適法だったか |
修繕の現場から見ると、修繕履歴がきちんと残っている物件は、オーナーが建物を大切にしてきた証拠です。逆に、履歴がほとんどない築古アパートは、近いうちに大きな修繕が重なる可能性があるため、修繕費を多めに見込んでおきましょう。
管理会社選びも収益を左右する
一棟アパートでは、入居者募集・家賃の回収・設備トラブルへの対応・建物の清掃など、多くの業務を管理会社に任せるのが一般的です。管理会社の対応力によって、空室期間や入居者の満足度が大きく変わります。
- 入居者募集に強いか(地域での実績や集客力)
- トラブル時の対応スピード
- 建物の劣化や修繕の必要性を報告してくれるか
- 管理委託料と、その内容が見合っているか
任せきりにせず、定期的に報告を受けて、建物の状態や入居状況を把握しておくことが、長く安定したアパート経営につながります。
よくある質問
Q. 一棟アパート投資にはどれくらいの自己資金が必要ですか?
A. 物件価格や金融機関の条件によって異なります。物件価格の一部に加えて、登記費用や仲介手数料などの諸費用を自己資金で用意するのが一般的です。具体的な金額は、融資の条件とあわせて確認しましょう。
Q. 新築と中古、どちらの一棟アパートがおすすめですか?
A. 新築は修繕費が当面少なく融資も受けやすい一方、価格が高く利回りは低めです。中古は利回りが高めですが、修繕費がかかりやすく、建物の状態を見極める目が必要です。
Q. 木造アパートでも長く経営できますか?
A. できます。法定耐用年数は22年ですが、外壁や屋根、防水などのメンテナンスを適切に行えば、それ以上に長く使える建物も多くあります。
Q. サブリース(家賃保証)は利用したほうがいいですか?
A. 空室リスクを減らせる一方、保証される家賃が相場より低かったり、契約の途中で減額されたりすることがあります。契約内容をよく確認したうえで判断しましょう。
Q. 修繕費は家賃収入の何%くらい見込めばいいですか?
A. 建物の築年数や構造、状態によって異なります。築年数が古いほど修繕費は増える傾向があるため、修繕履歴を確認したうえで、余裕を持った金額を見込んでおきましょう。
📖 あわせて読みたい
まとめ
- 一棟アパート投資は、空室リスクを分散でき、収入の規模が大きいのが魅力
- 購入金額・修繕費・金利上昇・立地による空室がおもなリスク
- 利回りは実質利回りとキャッシュフローで判断する
- 法定耐用年数は税務上の数字。実際の寿命はメンテナンス次第
- 修繕履歴の確認と、家賃収入からの修繕費の積み立てが成功のカギ
コメント