※本記事にはプロモーション(アフィリエイト広告)が含まれています。
外壁塗装や屋上防水、給排水管の更新など、建物の修繕にはまとまったお金がかかります。「積立金だけでは足りない」「急いで直したいのに資金が間に合わない」というときに、選択肢の一つになるのが不動産担保ローンです。
私はマンション管理を経て、現在は外壁塗装や防水工事など建物の修繕に携わっています。この記事では、不動産担保ローンのしくみ、ほかのローンとの違い、修繕資金に使うときの注意点を、工事の現場側の目線もまじえて解説します。
不動産担保ローンとは
不動産担保ローンは、所有している土地や建物を担保にしてお金を借りるローンです。金融機関は担保となる不動産に「抵当権」を設定し、返済が滞った場合には、その不動産を売却して返済にあてることができます。
担保があるぶん、無担保のローンよりも大きな金額を借りやすく、返済期間も長めに設定しやすいのが特徴です。使いみちが比較的自由な商品も多く、建物の修繕やリフォームの資金にも使われています。
無担保ローン・リフォームローンとの違い
修繕やリフォームの資金を借りる方法は、不動産担保ローンだけではありません。代表的なものと、一般的な傾向を比べてみましょう。
| 不動産担保ローン | 無担保ローン | リフォームローン | |
|---|---|---|---|
| 担保 | 不動産が必要 | 不要 | 商品によって異なる |
| 借りられる額 | 大きめ | 小さめ | 工事費の範囲 |
| 金利の傾向 | 無担保より低め | 高め | 商品によって異なる |
| 手続きの期間 | 長め(物件の評価・登記) | 短め | 中くらい |
| 使いみち | 比較的自由 | 比較的自由 | 工事に限られることが多い |
※あくまで一般的な傾向です。実際の条件は金融機関や商品ごとに大きく違うため、必ず個別に確認してください。
数十万円程度の小さな工事なら、無担保ローンやリフォームローンで足りることもあります。一方で、一棟アパートの外壁・屋根の改修や、複数の工事をまとめて行う場合など、金額が大きくなるときは不動産担保ローンが候補に入ってきます。
修繕・リフォームで不動産担保ローンが使われる場面
- 外壁塗装・屋上防水などの大規模修繕:足場を組む工事は金額が大きく、数百万円以上になることも珍しくありません
- 雨漏りなど急ぎの補修:放置すると内装や構造まで傷むため、資金を待たずに直したいケース
- 給排水管・設備の更新:築年数が進んだ建物で、まとめて交換が必要になったケース
- 空室対策のリフォーム:賃貸物件で、室内の改装により入居率を上げたいケース
- 借り入れの整理:複数のローンをまとめて、毎月の返済を管理しやすくしたいケース
借りる前に「修繕費の中身」を確かめる
建物の修繕に携わっていて感じるのは、借りる金額は「見積もりの中身」を確かめてから決めるべきだということです。資金の手当てを先に考えると、工事内容の確認がおろそかになりがちです。
見積もりは内訳まで確認する
「外壁塗装一式」のような書き方ではなく、足場・高圧洗浄・下地補修・塗装(塗料の種類と回数)・シーリングなど、項目ごとの数量と単価が分かる見積もりをもらいましょう。内訳が分かれば、必要な工事と後回しにできる工事を分けて考えられます。
足場を使う工事はまとめると割安になりやすい
外壁塗装、屋根、雨どい、ベランダ防水など、足場が必要な工事を別々に行うと、そのたびに足場代がかかります。同じ時期にまとめれば、総額を抑えられることがあります。借り入れを考えるなら、こうした「まとめ方」も含めて計画するのがおすすめです。
相見積もりで金額の妥当性を確かめる
同じ条件で2〜3社から見積もりを取ると、金額や工事内容の違いが見えてきます。極端に安い見積もりは、下地補修や塗装の回数が省かれていないかを確認しましょう。
不動産担保ローンを使うときの注意点
- 返済できないと担保の不動産を失うおそれがある:自宅や収益物件を担保にする以上、無理のない返済計画が前提です
- 金利以外の費用もかかる:事務手数料、抵当権設定の登記費用、印紙代などの諸費用を含めて比べましょう
- 銀行の住宅ローンより金利が高い場合もある:ノンバンク系の不動産担保ローンは、審査が柔軟なぶん金利が高めになることがあります
- 共有名義の不動産は同意が必要:家族と共有している場合は、ほかの名義人の同意が求められるのが一般的です
- 賃貸物件は家賃収入と返済のバランスを確認:空室が出ても返済を続けられるかを試算しておきましょう
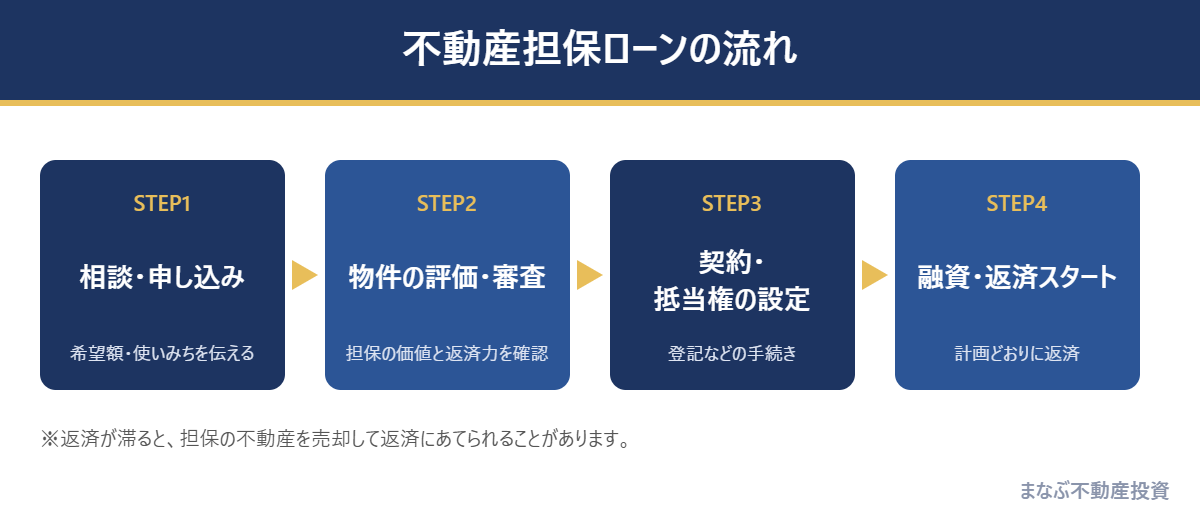
申し込みから融資までの流れ
- 公式サイトや電話で相談・申し込み(希望額と使いみちを伝える)
- 担保にする不動産の評価と、返済能力の審査
- 条件の提示・契約
- 抵当権の設定(登記)
- 融資の実行・返済スタート
工事の着工日が決まっている場合は、審査や登記にかかる期間も見込んで、早めに相談を始めましょう。見積書や工事の計画書があると、使いみちを説明しやすくなります。
PR
修繕資金の相談先:不動産担保ローン
日宝
不動産担保ローンのほか、住宅購入ローンなども扱っています。全国の物件が相談対象なので、地方の不動産をお持ちの方も相談しやすい会社です。

※不動産担保ローンの申し込みが対象です。無担保ローンや50万円未満のお申し込みは対象外です。
※2026年11月時点の情報です。金利・融資条件・審査基準は各社の公式サイトで必ずご確認ください。借り入れは返済計画を立てたうえで、無理のない範囲で検討しましょう。
よくある質問
Q. 不動産担保ローンは、住宅ローンが残っている家でも使えますか?
A. 使える場合があります。ただし、住宅ローンの抵当権がすでに設定されているため、残りの担保価値で判断されます。借りられる額が小さくなったり、条件が厳しくなったりすることがあるので、申し込み先に確認しましょう。
Q. 賃貸アパートや区分マンションも担保にできますか?
A. 収益物件を担保として扱う会社もあります。担保にできる不動産の種類や地域は会社ごとに違うため、申し込む前に対象かどうかを確認してください。
Q. 審査にはどれくらいの期間がかかりますか?
A. 物件の評価や登記の手続きがあるため、無担保ローンよりは時間がかかるのが一般的です。工事の着工日が決まっている場合は、余裕をもって相談を始めましょう。
Q. 修繕費は、ローンを組むより積み立てたほうがいいですか?
A. 理想は計画的な積み立てです。ただ、雨漏りなど急ぎの工事では、借り入れで早めに直したほうが、建物の傷みや空室を防げることもあります。工事を先送りした場合の損失と、利息の負担を比べて判断しましょう。
Q. 複数の会社に申し込んでも問題ありませんか?
A. 比較のために複数社へ相談すること自体は可能です。ただし、申し込みの情報は信用情報に残る場合があります。条件を比べたうえで、必要な会社に絞って進めるのがおすすめです。
まとめ
- 不動産担保ローンは、土地や建物を担保にして、まとまった資金を借りられるローン
- 無担保ローンより大きな金額・長い期間で借りやすい一方、手続きには時間がかかる
- 借りる前に、修繕の見積もりを内訳まで確認し、工事のまとめ方や相見積もりで総額を整える
- 返済が滞ると担保を失うおそれがあるため、諸費用も含めた無理のない返済計画を立てる
修繕は、先送りするほど傷みが広がり、結果的に費用が膨らみやすいものです。資金の手当てと工事の中身の両方を確認したうえで、建物を長持ちさせる選択をしていきましょう。
コメント